家电网-HEA.CN报道:对中国家电品牌来说,外资家电品牌在华收缩,既是机会,也是一个明确的升级窗口。外资让渡的主要是终端运营环节,其在核心器件和全球供应链的位置并未同步退出,这为中国家电品牌指出了下一段路的方位——从在市场完成份额替代,走向在全球市场争取品牌话语权和利润分配权。本土品牌手里握着的,不只是价格优势,还有一套已经被市场验证过的产品定义能力和响应速度。能不能把窗口期转化为能力沉淀,把本土市场的领先延伸为全球市场的竞争力,是接下来更值得关注的命题。
“你也要洗半个世纪吗?”这段曾在黄金时段反复播放的广告,不仅成为了许多观众的共同回忆,也让A.O.史密斯在中国市场与“耐用”“传承”等标签联系在一起。如今,这家品牌正以另一种方式改写这“半个世纪”的叙事。
日前,A.O.史密斯宣布与私募股权投资机构CPE源峰已签署最终协议,CPE将收购A.O.史密斯中国业务81%的股权,A.O.史密斯保留19%少数权益,并签署长期品牌授权协议。交割预计在2027年上半年完成。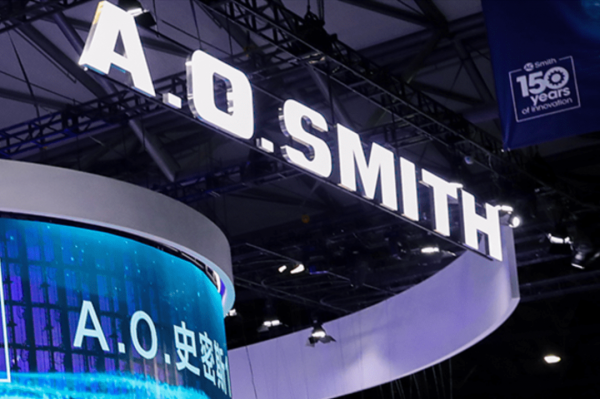
能否再“洗半个世纪”?
资料显示,本次交易对中国业务的企业价值估值约4亿美元,以无现金、无负债口径计算,未计入品牌授权权利金;若将未来数十年授权经济收益的净现值纳入,整体价值预计超过5亿美元。
报道指出,与三星等品牌停止销售、实质性退出的路径不同。A.O.史密斯出让的是运营控制权,而非品牌所有权。保留少数股权和长期授权协议,意味着美国总部仍参与中国业务的未来收益,同时该交易结构将使A.O.史密斯能够将目前在中国持有的约8000万美元现金汇回。根据其向股东回馈资本的承诺,公司计划在交易完成后,优先将税后收益和汇回的现金用于股票回购。此次交易将使A.O.史密斯能够更加聚焦其产品组合,同时保留参与中国未来价值创造的机会。
财报显示,2025年,A.O.史密斯中国区收入6.9亿美元,同比下降12.9%,收入占比降至18%。2026年第一季度,A.O.史密斯中国区净销售额为1.624亿美元,同比下降13.2%,净利润同比下降13.6%。国内需求偏弱叠加本土龙头竞争加剧,让A.O.史密斯中国业务在收入规模与盈利空间两端同时承压。
分析认为,A.O.史密斯选择在品牌价值尚未被进一步稀释之前,将中国业务的日常经营权转移给本地资本,换取确定性的现金回流和一份长期收益安排。同时,将运营和决策交给CPE源峰,在理论上更适配当前中国家电市场的竞争环境。运营效率层面的修复,成本结构、渠道策略、以及对市场变化的响应节奏,是品牌授权加本地资本模式最有可能产生实效的环节。
资料显示,CPE源峰的前身是2008年中信集团与中信证券共同设立的中信产业基金,2019年完成市场化改制后独立运营并更名,其累计资产管理规模超过1500亿元,投资方向覆盖消费与健康、科技与工业、基础设施等领域,其中就包括蜜雪冰城、泡泡玛特、老铺黄金“新消费三杰”。
今年2月,CPE源峰以3.5亿美元注资完成对汉堡王中国的控股收购,持股约83%,并取得20年中国市场独家运营权。7月,CPE源峰宣布全资收购瑞士户外品牌猛犸象。分析认为,这套模式在消费领域已有先例,但它在家电这类竞争节奏更快、本土对手更强的品类中能否同样成立,仍需后续市场给出答案。
“攻守易势”
1998年,A.O.史密斯美国总部投资3000万美元,在南京独资成立艾欧史密斯(中国)热水器有限公司,以此作为中国业务的运营主体。2001年中国加入WTO当天,公司宣布增资2000万美元,计划将南京基地建成亚太地区最大的热水器制造和研发基地。巅峰时期,A.O.史密斯中国区营收一度占集团全球业务的28%,热水器线下零售额连续多年位居首位。
行业人士表示,在这一阶段,A.O.史密斯通过“美国百年品牌”的历史信用和特定技术符号为溢价支撑,在高端价格带建立品牌壁垒,并通过线下渠道和家装场景维持份额,实现了在中国市场的规模化突破。这套模式在产品体验差距明显、本土品牌尚未完成高端化突破的阶段是有效的,但随着本土品牌的崛起,这套逻辑的支撑力开始松动。
从更大的行业脉络中看,A.O.史密斯此次交易,成为了外资家电品牌在华走向的一个缩影。近十年来,外资家电品牌在中国市场经历了一个清晰的“攻守易势”过程。
今年7月,LG电子通报,其在华首家制造子公司,1993年成立、运营已满34年的惠州工厂,将于当年10月全面停止生产运营。停产的直接原因是盈利能力持续下滑。
5月,三星电子在官网发布公告,表示“为应对急剧变化的市场环境”,决定在中国大陆市场停止销售含电视、显示器在内的所有家电产品。业界分析认为,三星家电退出中国大陆市场的最直接原因是价格竞争力和市场份额的持续下滑。奥维云网(AVC)数据显示,2026年以来,截至4月5日,三星在中国彩电、冰箱、洗衣机市场线下渠道销售额的市占率分别为3.62%、0.41%和0.38%,分别居第5、第14、第15位。
博西家电则是大中华区营收连续四年下滑,2022年至2025年分别下降4%、10.5%、4.5%和3.2%,公司自身将原因归结为房地产调整、消费受影响以及市场竞争加剧。
行业人士认为,中国家电品牌不断崛起,在全球市场的存在感也持续增强,中国消费者重视本国品牌的趋势也越来越明显,不再盲目追捧外资品牌光环,而是更注重产品的“质价比”,这让中国家电品牌与外资家电品牌之间的攻守态势发生逆转——本土品牌在份额、迭代速度和价值定义上掌握主动;外资品牌则从曾经的标准制定者和溢价方,转为需要重新证明自身存在理由的一方。
不过,行业人士也表示,外资家电品牌近年来的收缩,不宜被简单归结为“竞争失利”。一方面固然有市场竞争层面的调整,另一方面,也有集团战略层面资源再配置的因素。比如三星,家电业务自身份额与利润的持续萎缩制造了“必须取舍”的压力,AI半导体的利润结构与战略优先级则决定了资源流向哪里。
将目光回到A.O.史密斯,行业人士认为,这笔交易在逻辑上是清晰的,它用控股权换取了品牌在中国市场的存续资格和长期收益安排,同时将运营风险转移给了本土资本。
对中国家电品牌来说,外资家电品牌在华收缩,既是机会,也是一个明确的升级窗口。外资让渡的主要是终端运营环节,其在核心器件和全球供应链的位置并未同步退出,这为中国家电品牌指出了下一段路的方位——从在市场完成份额替代,走向在全球市场争取品牌话语权和利润分配权。本土品牌手里握着的,不只是价格优势,还有一套已经被市场验证过的产品定义能力和响应速度。能不能把窗口期转化为能力沉淀,把本土市场的领先延伸为全球市场的竞争力,是接下来更值得关注的命题。
(家电网® HEA.CN)
责任编辑:编辑E组