家电网-HEA.CN报道:分析人士认为,综合来看,2026年三季报给出的信号是边际改善与结构分化并存。行业能否在2027年迎来实质性修复乃至全面反转,仍需后续验证。
光伏行业,有望迎来曙光。
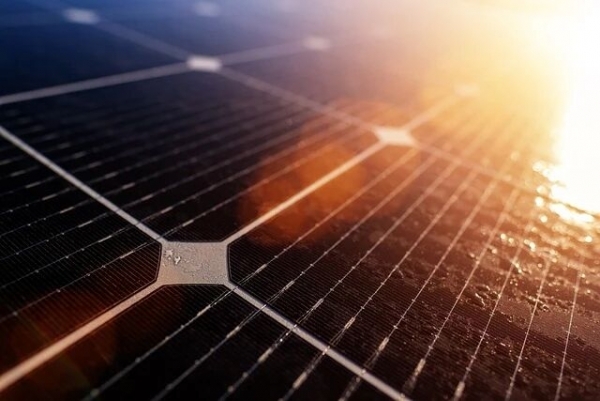
光伏企业2026年三季报收官,从整体看,行业仍处于亏损区间,部分企业累计亏损仍在扩大,但也有企业同比和环比出现减亏,个别企业实现单季扭亏。分析认为,三季报更多反映的是亏损幅度收窄和经营指标的边际改善,全面盈利修复仍需后续季度验证。
光伏三季报:减亏与分化并存
具体来看,TCL中环前三季度营业收入235.14亿元,同比增长9.01%;归母净利润亏损45.56亿元,同比减亏21.12%。其中第三季度营收91.99亿元, 同比增长12.55%;归母净利润亏损13.52亿元,同比减亏11.86%。
TCL中环在财报中表示,2026年以来,地缘政治风险加剧,能源结构和贸易格局面临重构压力,全球经济发展的不确定性加大。受前期产能集中释放、国内市场新增装机需求放缓,以及海外能源本地化要求等因素影响,光伏行业继续底部调整。主要产品价格仍围绕现金成本窄幅波动。但随着需求的逐步修复和新应用场景的丰富,以及供给侧头部企业收购整合主动优化竞争格局、财务压力和技术效能标准有望加速低效产能被动出清,光伏行业有望逐步恢复健康发展。
天合光能前三季度营业收入479.78亿元,同比下降3.99%;归母净利润亏损19.42亿元,去年前三季度亏损为42.01亿元。天合光能在财报中表示,公司组件业务高质量订单占比稳步提升,盈利能力持续改善;公司加速推动储能业务和系统解决方案业务转型发展,储能及分布式业务对报告期利润形成积极贡献。
晶科能源前三季度营业收入383.40亿元,同比下降20.10%;归母净利润亏损33.67亿元,去年同期亏损39.20亿元,同比减亏约5.54亿元。晶科能源表示,报告期内公司亏损规模同比下降,主要系高功率光伏组件的出货量占比提升所致。同时,储能业务出货及收入确认规模有所增长。
隆基绿能前三季度营业收入438.64亿元,同比下降13.85%;归母净利润亏损47.13亿元,同比扩大38.48%;但第三季度归母净亏损10.29亿元,较二季度17.64亿元环比收窄41.66%。
爱旭股份前三季度营业收入144.72亿元,同比增长24.79%;归母净利润亏损7.09亿元,同比扩大33.23%。但第三季单季营业收入52.89亿元,同比增长67.89%;归母净利润0.45亿元,实现扭亏为盈。对于业绩变动,爱旭股份表示,组件销量同比增长,销售价格上升,收入增加,毛利增加,利润增加。
中邮证券研报认为,爱旭股份订单结构优化,三季度毛利率显著改善。同时ABC组件差异化竞争优势显著,先进产能释放有望带来增量。
政策行业合力,改善条件逐步积累
从行业大环境来看,2026年光伏行业处于调整状态。1—9月,国内新增装机110.83GW,同比下降54%;组件产量约310GW,同比下降22.31%。价格方面,硅料、硅片、电池、组件及辅材价格近期全线持稳,连续多周无明显波动,产业链价格博弈进入阶段性平衡。
企业层面的分化也在加快。破产清算和资产处置案例明显增多,相关资料显示,2025年以来已有超50家光伏企业申请破产或清算,从光伏玻璃到电池组件,尾部企业退出正在从预期变为事实。
头部企业之间的整合也在推进,通威推进对丽豪清能的整合,TCL中环完成对一道新能源的控股权收购,并将部分产能切换至BC路线。行业人士分析认为,在尾部出清与头部整合并行推进的背景下,行业优质资产正加速向头部企业集中,行业准入门槛提高与产品质量标准提高,光伏行业环境有望迎来进一步改善。
从政策面来看,年初,主管部门将“反内卷”明确为全年治理主线,并在此后多次多部委座谈会上把产能调控、价格执法与兼并重组并列为综合治理手段;7月底,市场监管总局进一步针对低价竞争开展合规指导,推动竞争逻辑从“拼价格”向“拼质量”切换;10月,商务部、科技部就修订《中国禁止出口限制出口技术目录》征求意见,将光伏的多晶硅、硅片、电池三个环节的核心技术与关键设备一并纳入管制。同日工信部发布《光伏制造行业规范条件(2026年本)》征求意见稿。
中信证券研报认为,光伏产业正由同质化价格竞争,转向以技术、能耗为核心的高质量发展新阶段。政策端通过提高技术指标与实施出口限制,压缩低效产能的生存空间,具备效率与成本优势的先进产能有望明显受益。
国家能源局消息显示,截至2026年7月底,全国光伏发电装机达到12.86亿千瓦,首次超过煤电的12.85亿千瓦,占全国发电装机的31.5%,成为装机规模最大的电源品类。到9月底,光伏装机进一步升至13.1亿千瓦,煤电发电量占比降至49.1%,清洁能源新增电量占全部新增电量的比重超过80%。分析人士认为,在能源绿色低碳转型的大环境下,以光伏为代表的清洁能源增长具有坚实的长期逻辑。
目前主流机构对盈利修复的时间判断多指向2027年。华泰证券认为,2026年下半年需求侧同比压力有望缓解,2027年强制性国标手段加速供给侧出清,具备存量高效产能的硅料龙头、技术属性更强的电池组件环节有望率先迎来盈利改善。
分析人士认为,综合来看,2026年三季报给出的信号是边际改善与结构分化并存。行业能否在2027年迎来实质性修复乃至全面反转,仍需后续验证。
(家电网® HEA.CN)
责任编辑:编辑E组