家电网-HEA.CN报道:但拉长时间看,企业能否站稳脚跟,最终还是要回到产品和技术本身。这一轮调整期也是行业优胜劣汰的过程,那些能够将新技术快速转化为消费者可感知的使用价值,并完成落地的企业,才有望在本轮调整中建立更稳固的竞争壁垒。
一、整体市场:线上量额持续双降,低价化趋势凸显
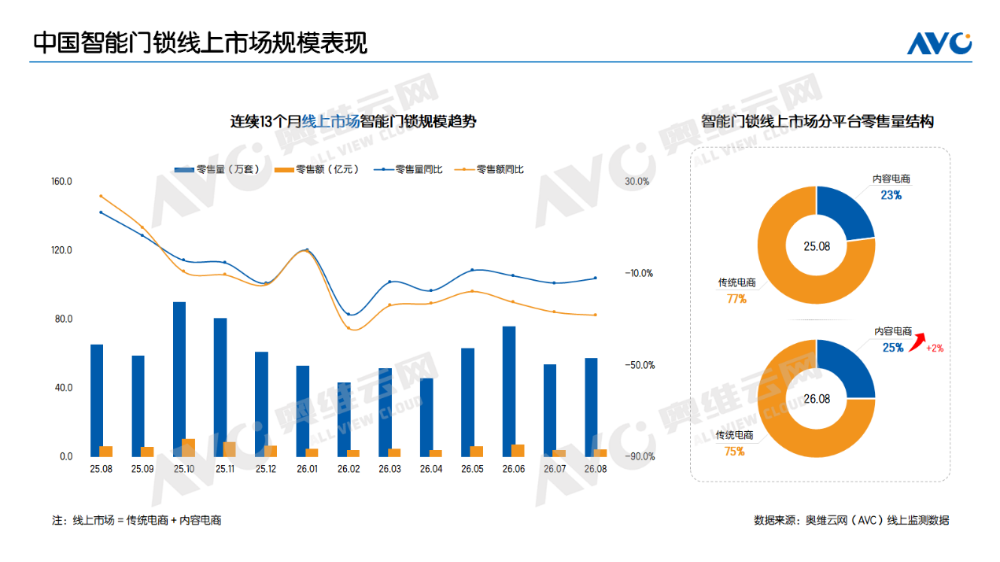
奥维云网(AVC)线上监测数据显示,2026年8月中国智能门锁线上市场(含传统电商和内容电商,下同)零售量57.6万套,同比下滑12.0%,零售额4.6亿元,同比下滑28.0%。
从长周期看,自2025年10月起,智能门锁线上市场零售额已连续11个月同比下滑,零售量除今年1月基本持平外,同样呈现连续下滑态势。其中,8月零售额降幅比零售量降幅高出16个百分点,说明销量收缩的同时,产品均价仍在继续下移。
从平台结构看,2026年8月内容电商零售量占比较同期从23%升至25%,但其零售规模同样呈下降趋势,占比提升主要因为规模降幅小于传统电商。同时,内容电商千元以下低价产品占比较高,对整体均价支撑有限。
二、价格结构:消费持续下沉,中高端市场份额缩减
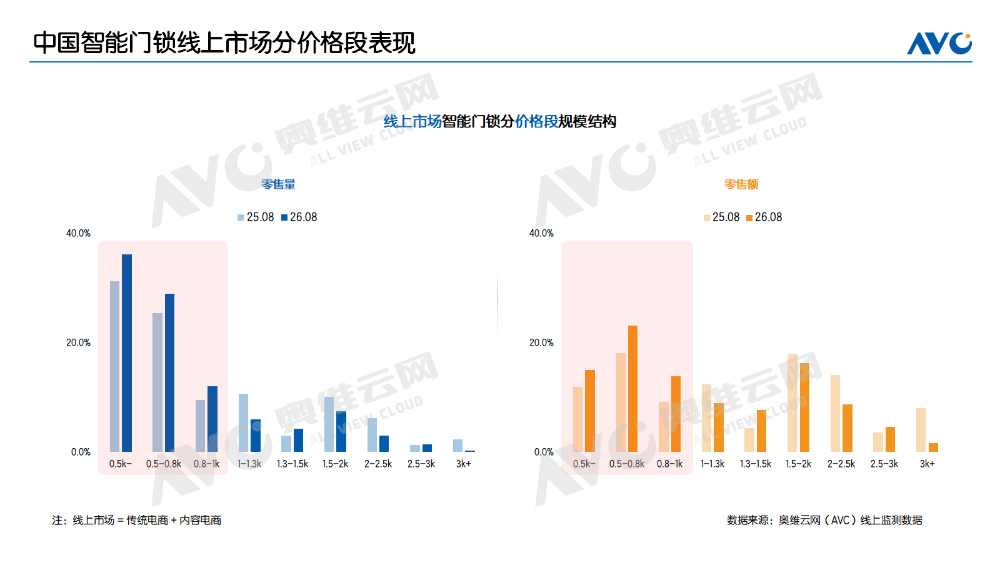
价格结构方面,8月线上市场延续消费下沉趋势。奥维云网(AVC)线上监测数据显示,1000元以下价格段零售量占比从去年同期的66%提升至77%,增长近11个百分点;1000-2000元零售量占比缩至不到两成,中端市场空间被持续挤压,其中1500-2000元作为头部企业主流竞争价格段之一,份额同样缩减;2000元以上零售量占比从10%降至5%,零售额占比从26%降至15%,高端市场的量额贡献双双萎缩。
此外,在传统电商TOP50机型中,均价千元以上机型仅14款,占比不足三成。进一步表明,线上市场主流价格段正向千元以下集中。
三、产品技术:核心技术加速渗透,均价向下调整
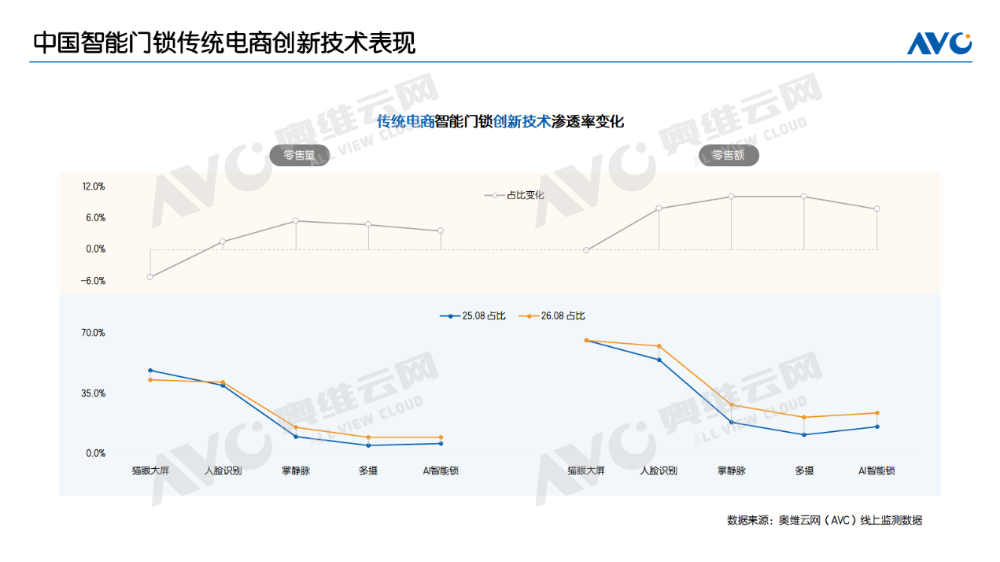
奥维云网(AVC)线上监测数据显示,8月传统电商市场中,掌静脉、多摄、AI智能锁等技术产品,零售量与零售额占比均保持增长,且零售额增长幅度更大,但主流技术品类的均价则呈现下行态势。
其中,AI智能锁去年8月均价处于2500元以上的高端价格段,但今年均价已回落至2027元,同比下滑24%,同时向1500-2000元价格段渗透,该价格段是当前智能门锁零售额最为集中的区间之一,AI功能的进入将逐步成为中高端机型的主流配置。多摄技术与AI智能锁变化趋势类似,2026年8月均价从同期的2000元以上下滑至1800元左右,降幅达19%。掌静脉均价下降18%,进入1500元以下价位段。人脸识别均价下滑10%至1200元左右,使其在1000-2000元价格段的渗透率增长近40个百分点,达到87%。
猫眼大屏智能门锁的变化与上述技术存在一定差异。2026年8月零售额占比微降,但零售量占比从去年同期的48%回落至43%,其中在1000元以下价格段降幅最为明显,反映出该技术产品均价降幅相对较小,且在低端市场受到仅有指纹等基础功能的智能门锁冲击。
四、行业总结:存量博弈加速洗牌,技术升级成突围核心
整体来看,当前智能门锁行业正处于调整与升级并行的阶段。
总量收缩、价格竞争加剧、消费重心下移,是市场面对的现实。但技术迭代并未因此放缓,反而在存量竞争的压力下提速,其本质上便是当行业从增量扩张转入存量博弈,企业必须在有限的市场空间中寻找突围路径,而向下走价格是一种选择,向上做技术差异化也是一种策略。当前,越来越多的企业选择了后者,通过技术升级构建产品竞争力,同时依靠供应链成本优化将主流技术快速下放至更低价位段,从而扩大用户范围,抢占存量竞争下的有效需求。
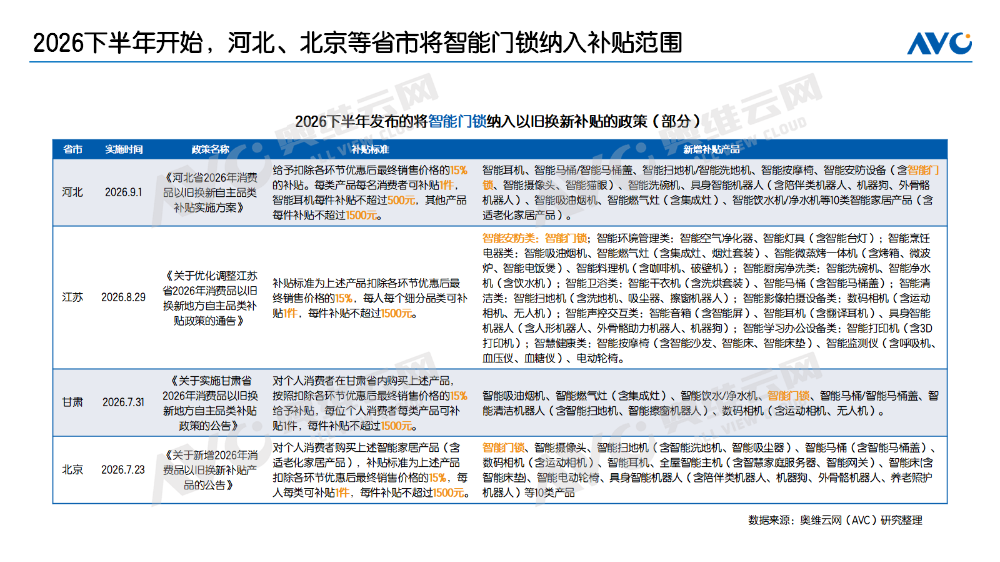
市场调整的同时,政策端也在释放一些积极信号。下半年以来,河北、北京、江苏、甘肃等多省市陆续将智能门锁纳入消费品以旧换新地方自主补贴范围,政策执行期持续到2026年底,有望对市场形成一定支撑。
但拉长时间看,企业能否站稳脚跟,最终还是要回到产品和技术本身。这一轮调整期也是行业优胜劣汰的过程,那些能够将新技术快速转化为消费者可感知的使用价值,并完成落地的企业,才有望在本轮调整中建立更稳固的竞争壁垒。
(家电网® HEA.CN)
责任编辑:编辑E组