家电网-HEA.CN报道:董明珠的表态重新把视线带到了欧洲更大的冬季供暖市场。热泵只是中国家电企业已经进入的一条路径,这块存量市场未来能够为中国企业留下多少空间,还取决于制造之外的本地经营能力。
9月17日,格力电器董事长董明珠接受彭博电视采访时表示,如果只做制冷,格力在欧洲市场的增长空间有限,欧洲冬季可能提供新的增长机会。今年上半年,格力在挪威、丹麦、芬兰、荷兰等西北欧国家的销售规模同比增长92%。不过同期格力整体外销主营业务收入仍同比下降21.98%,西北欧只是海外业务中增长较快的局部市场。
从家庭能源消费看,欧洲供暖需求远高于制冷。Eurostat数据显示,2024年欧盟家庭最终能源消费中,空间供暖占61.5%,热水占15.6%,空间制冷只有0.8%。近年来欧洲高温频发,空调需求随之增长,但供暖仍然是家庭温控能源消耗的主体。
董明珠没有在采访中把欧洲冬季市场具体指向某一种产品。欧洲已经拥有燃气锅炉、燃油锅炉、区域供热、电采暖、热泵等多种成熟的供暖方式。对于长期从事空调和制冷设备生产的中国家电企业而言,热泵与现有技术和供应链的关联较强,也是进入欧洲供暖市场较直接的产品方向之一。
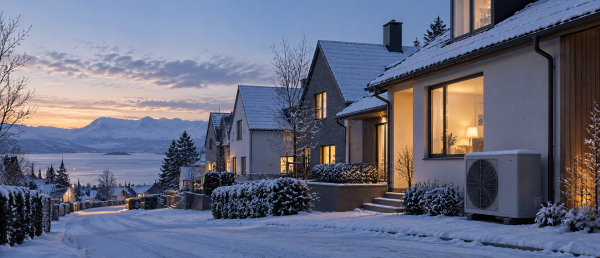
欧洲冬天正在换供暖设备
欧洲供暖是一门具有存量设备更新特征市场。
庞大的既有设备规模则为整个供暖市场留下了长期更新需求。目前欧洲仍有大约1亿户住宅使用化石燃料锅炉。欧盟长期要求降低建筑能源消耗和化石燃料使用,从2025年起,成员国原则上不再为新安装的独立化石燃料锅炉提供财政激励。传统锅炉仍然可以继续使用,但新增和更新设备面对的政策环境已经发生变化,供暖电气化也成为欧洲建筑能源转型的重要方向。
能源安全又增加了一层替代动力。欧盟超过80%的天然气依赖进口,其中约35.8%的进口天然气最终用于建筑供暖。2022年俄乌冲突之后出现的极端供应压力已经缓解,欧洲天然气供应来源也重新调整,但建筑供暖仍然大量依赖进口能源。降低建筑供暖对天然气的依赖,也可以减少家庭供暖对国际价格和外部供应变化的暴露。
在能源结构更新的过程中,热泵已经形成较成熟的市场。
热泵使用电力驱动制冷循环,把室外空气、土壤或水体中的热量转移到室内。普通冷暖空调属于空气—空气热泵,欧洲住宅供暖中应用较多的空气—水热泵,则可以连接暖气片、地暖和生活热水系统。两类产品在压缩机、换热器和制冷循环等环节具有较强的技术关联,这种产业基础也让空调企业更容易延伸到热泵领域。
欧洲热泵市场已经形成一定规模。2025年,21个欧洲国家住宅热泵销量约290万台,同比增长13%,保有量达到2930万台。这个市场也并非一路增长,欧洲热泵销量在2023年和2024年曾连续下降,到2025年才恢复增长,能源价格、补贴和房地产周期仍会影响短期需求。
从供给端看,欧洲已经形成较大的热泵制造能力。
欧盟联合研究中心估算,欧洲现有热泵年制造能力约770万台,折算约77GW,可以覆盖其测算的2030年前阶段性部署需要。此前热泵市场快速增长还推动欧洲企业集中扩产,随后需求降温,一部分新增产能的利用率也随之下降。欧洲现有整机制造能力已经能够支撑未来一段时间的部署增长。
制造能力之外,热泵扩大部署还受到经济性、住宅条件和安装服务能力的约束。
相比直接更换传统锅炉,热泵通常需要更高的设备和安装投入,电价与气价、补贴力度又会改变后续使用成本。旧房的保温水平、原有暖气片、水路和供暖方式,也会影响改造难度和最终费用。
安装和服务能力同样会影响部署速度。热泵进入住宅前需要计算热负荷、判断原有供暖系统能否适配,安装后还需要持续调试和维护。欧盟相关研究预计,如果要实现既定的2030年部署目标,欧洲还需要增加大量具备相关技能的从业人员,并对部分现有暖通从业者进行培训。
中国企业早已进入欧洲冬天
中国家电企业对欧洲热泵市场的关注,早于格力这次提出冬季市场。
美的、海尔、格力、海信、TCL等企业已经推出面向欧洲的热泵产品,中国本身也是全球主要的热泵生产基地之一。国际能源署数据显示,2023年全球约40%的热泵由中国生产,中国同时占全球热泵出口量约一半。
中国家电产业在热泵制造端已经具备较强基础,不过欧洲市场销售的热泵则具有较高的本地组装比例。欧洲热泵协会今年调查了覆盖当地约70%空气—水热泵销量的企业。欧洲销售的单体式空气—水热泵中,大约80%至90%在欧洲组装,中国组装的比例约为5%至10%。这一统计按照生产地点计算,中国企业在欧洲工厂生产的产品同样属于欧洲组装。现阶段欧洲热泵整机供应仍然主要依靠当地制造体系。
从产品配置到安装和售后,热泵销售也高度依赖本地环节。空气—水热泵需要根据房屋面积、保温情况、热负荷和原有供暖方式进行配置,安装时还可能涉及暖气片、地暖、水箱和水路系统。旧住宅改造、后续调试、维修和售后,都需要当地经销商、工程公司和安装服务商参与。
因此,中国企业进入欧洲热泵市场时,制造只是其中一部分。企业要扩大热泵销售,还需要当地渠道、工程、安装和服务体系共同支持。
美的过去十年的动作提供了一个较典型的样本。2016年,美的收购意大利暖通企业Clivet,此后继续扩大当地研发和生产。2025年,美的又完成对ARBONIA climate的收购,后者旗下拥有KERMI、Vasco等欧洲供暖品牌,业务覆盖供暖、制冷、热量分配、储能和通风。通过这些交易,美的在欧洲增加的不只是制造能力,也包括已有品牌、研发、渠道和服务资源。
这些收购让美的进一步进入欧洲当地的生产、品牌、渠道和服务体系。对于住宅供暖这样需要长期工程和服务支持的市场,这些能力与制造能力共同参与竞争。
海尔也在补充类似能力。今年上半年,海尔披露欧洲热泵业务同比增长48%。2025年,海尔收购匈牙利KLIMA KFT,这家公司原有业务除了空调和热泵销售,还包括建筑工程设计、施工、维护和服务。KLIMA KFT原有的工程设计、施工和维护能力,也被纳入海尔的当地业务体系。
格力、海信、TCL等企业同样已经在欧洲推出空气—水热泵产品。目前公开信息更多集中在产品和市场布局,美的、海尔则披露了更多当地收购和业务增长信息。中国企业进入欧洲热泵市场,已经出现直接出口、本地生产、收购当地企业和补充工程服务等不同方式。
欧洲热泵需求继续增长,也未必同步转化为中国整机出口增长。当地较高的组装比例,以及安装、工程和服务对本地资源的依赖,都让企业进入这个市场时需要处理制造之外的环节。在空气—水热泵等高度依赖安装和工程服务的产品上,本地渠道和服务体系的重要性明显高于普通家电。
董明珠的表态重新把视线带到了欧洲更大的冬季供暖市场。热泵只是中国家电企业已经进入的一条路径,这块存量市场未来能够为中国企业留下多少空间,还取决于制造之外的本地经营能力。
(家电网® HEA.CN)
责任编辑:编辑E组